校内各单位:
根据《中华人民共和国发票管理办法》《中华人民共和国增值税法》《中华人民共和国增值税法实施条例》及《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告 2026年第28号)等有关规定,为规范劳务费报销管理、防范涉税风险,现将有关事项通知如下。
一、执行时间及具体要求
自 2026年11月1日起,学校各单位向校外自然人发放劳务费时,在提交原有报销材料的基础上,须同步提交增值税普通发票。未按规定提供发票的,财务处不予办理发放。
二、适用范围
本通知适用于校外自然人向我校提供下列应税服务取得的劳务报酬:研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
常见的如:专家咨询费、讲座费、评审费、劳务费、课酬等劳务报酬支出。
备注:学生校内勤工俭学相关劳务费发放不适用本通知,按原有流程办理。
三、增值税及附加税计税基本规则
1.起征点:校外自然人与学校发生符合规定的应税交易,按次( 日)销售额起征点为不含税金额1000元,不得人为拆分规避起征点。低于起征点的劳务费仍须提供发票,相应增值税予以免征,学校按规定办理零申报。
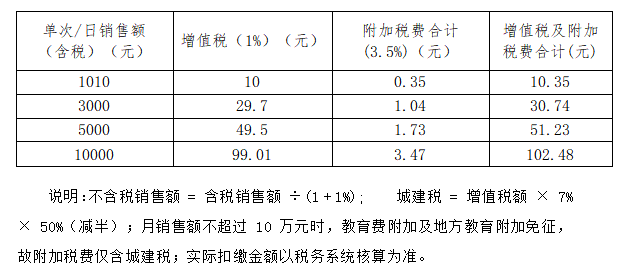
2.征收率及附加税费:增值税目前减按1%执行。附加税费以实际缴纳的增值税额为计税依据,其中城市维护建设税按7%减半征收;教育费附加按3%、地方教育附加按2%征收,月销售额不超过10万元的免征,超过的减半征收。
四、开票说明
1.开票办理途径:由劳务提供人通过电子税务局(APP或网页)代开增值税普通发票,并自行缴纳增值税及附加税费。具体操作指引详见附件1。
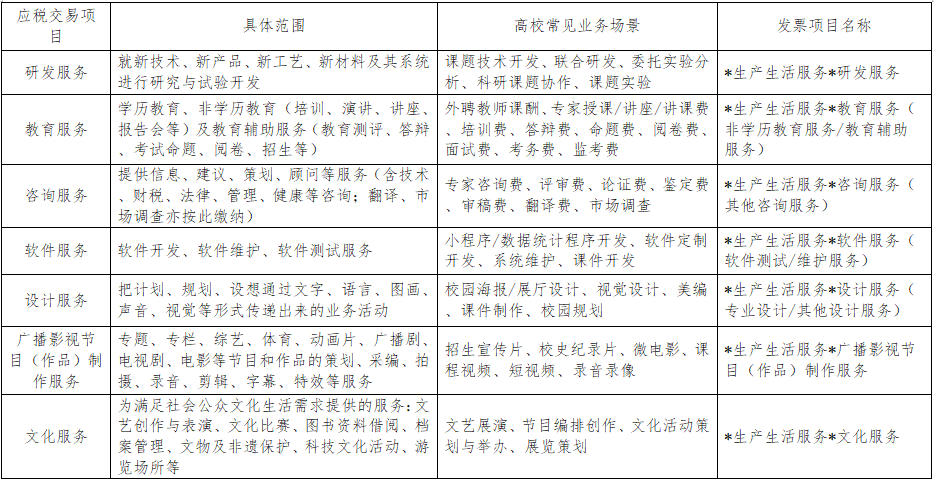
2.发票信息:发票信息应据实填写,严禁虚开发票。申请开票时金额栏填写"含税销售额",并确保与劳务费发放表中的"应发金额"一致。“项目名称”据实选择服务类别”。高校常见业务场景对应的开具发票项目名称见下表。
五、增值税及附加税费计算简表示例
为便于经办人员快速估算,单次(日)达到起征点后的增值税及附加税费如下:
六、与个人所得税的关系
增值税及附加税费与个人所得税是两个独立的税种,学校在向校外自然人支付劳务报酬时,仍应按照“ 劳务报酬所得 ”依法预扣预缴个人所得税,二者并行,不可相互替代或抵扣。
各单位应高度重视此项工作,及时将本通知传达到相关人员,执行中如有疑问,请及时与财务处联系。
联系人:郑老师 咨询电话 88323361(内线 8307)或拨打12366 税务服务热线咨询。
附件1:自然人代开增值税普通电子发票操作指引